

Lo esencial en 30 segundos
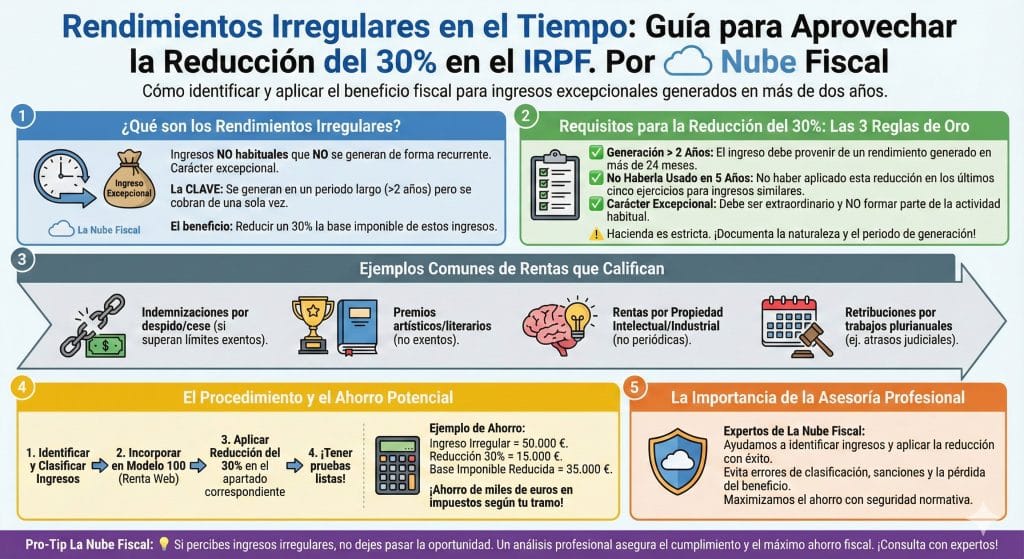
- La reducción del 30% se aplica a rentas generadas en más de dos años o calificadas por reglamento como notoriamente irregulares, siempre que se cobren en un único ejercicio.
- El tope general es de 300.000 € de rendimiento reducible al año.
- La famosa regla de los cinco años no se aplica siempre. Solo afecta a la vía del periodo de generación superior a dos años.
- Las indemnizaciones por extinción de la relación laboral no consumen ese plazo de cinco años.
- No es una deducción en cuota: reduce la renta que tributa, no el impuesto final.
El IRPF es progresivo. Funciona razonablemente bien cuando cobras cada mes lo mismo, y muy mal cuando cobras de golpe lo que has tardado años en ganar. Si te pagan en 2026 un bonus que corresponde a 2023, 2024 y 2025, el sistema te mete todo en el mismo ejercicio y te sube de tramo de forma artificial.
Para corregir eso existe la reducción del 30% por rendimientos irregulares. Es uno de los beneficios fiscales más rentables que hay en la Renta y también uno de los peor explicados. En esta guía te contamos cuándo se puede aplicar de verdad, dónde están los límites, y los siete u ocho supuestos concretos por los que la gente nos escribe cada semana.
Qué es exactamente la reducción del 30%
No es una deducción. Es una reducción. La diferencia importa más de lo que parece.
Una deducción resta directamente de lo que pagas. Una reducción resta de la renta que se somete a tributación. Aquí solo tributa el 70% del rendimiento y el 30% restante desaparece de la ecuación. Lo que ahorras depende de tu tipo marginal: cuanto más alto sea, más vale la reducción.
La norma está en el artículo 18.2 de la Ley del IRPF para los rendimientos del trabajo, y se repite con matices en los artículos 23.3, 26.2 y 32.1 para el resto de rentas.
Las dos puertas de entrada (y no son la misma)
Aquí está el primer punto donde casi todo el mundo se confunde. No hay un único camino para llegar al 30%, hay dos, y cada uno tiene sus propias reglas.
Puerta 1: periodo de generación superior a dos años
La renta se ha ido gestando durante más de 24 meses y se cobra entera en un solo ejercicio. Un bonus plurianual, unos atrasos de convenio, un proyecto largo facturado al final.
Esta vía exige algo más: que en los cinco periodos impositivos anteriores no hayas aplicado ya la reducción a otro rendimiento con periodo de generación superior a dos años.
Puerta 2: rendimientos notoriamente irregulares
Aquí no se mira cuánto tiempo ha tardado en generarse nada. Son supuestos tasados: si tu caso está en la lista del reglamento, entra; si no está, no entra. Es una lista cerrada, no una orientación.
Para rendimientos del trabajo, el artículo 12.1 del Reglamento del IRPF recoge exclusivamente estos:
- Cantidades pagadas por la empresa por traslado a otro centro de trabajo, en la parte que exceda de lo exento.
- Indemnizaciones de regímenes públicos de Seguridad Social o Clases Pasivas por lesiones no invalidantes.
- Prestaciones por lesiones no invalidantes o incapacidad permanente, en cualquier grado, pagadas por empresas o entes públicos.
- Prestaciones por fallecimiento y gastos de sepelio que excedan del límite exento.
- Cantidades pagadas en compensación o reparación de complementos salariales, pensiones o anualidades de duración indefinida, o por modificación de las condiciones de trabajo.
- Cantidades pagadas por la empresa al trabajador por la resolución de mutuo acuerdo de la relación laboral.
- Premios literarios, artísticos o científicos no exentos.
Fíjate en el penúltimo. La salida pactada de una empresa está en la lista, y eso tiene una consecuencia importante que vemos más abajo.
El error más repetido: la regla de los cinco años solo aplica a la puerta 1. Si tu renta entra por la puerta 2, porque está en la lista del reglamento, no importa que hayas aplicado la reducción el año pasado. Son dos vías independientes.
Cada tipo de renta tiene sus reglas
La reducción no funciona igual según de dónde venga el dinero. Esta tabla resume las cuatro situaciones.
| Tipo de renta | Norma | Se aplica sobre | Regla de 5 años | Límite |
|---|---|---|---|---|
| Trabajo (nóminas, bonus, indemnizaciones) | Art. 18.2 LIRPF y art. 12 RIRPF | Rendimiento íntegro | Sí, en la vía de más de dos años | 300.000 € |
| Capital inmobiliario (alquileres) | Art. 23.3 LIRPF y art. 15 RIRPF | Rendimiento neto | No prevista | 300.000 € |
| Capital mobiliario | Art. 26.2 LIRPF | Rendimiento neto | No prevista | 300.000 € |
| Actividades económicas (autónomos) | Art. 32.1 LIRPF y art. 25 RIRPF | Rendimiento neto | No prevista | 300.000 € |
En rendimientos del trabajo la reducción se calcula sobre el íntegro, es decir, sobre el bruto antes de restar Seguridad Social y demás gastos. En el resto se calcula sobre el neto. Es un matiz pequeño en la redacción y grande en el resultado.
En actividades económicas hay una exclusión propia que conviene tener presente: no cabe la reducción cuando el rendimiento procede de una actividad que de forma regular u habitual genera este tipo de rentas. De esto hablamos en el apartado de autónomos.
Los límites: 300.000 € y la escala de las grandes indemnizaciones
La base máxima sobre la que se aplica el 30% es de 300.000 € anuales. Si cobras 400.000 €, reduces sobre 300.000 € y los otros 100.000 € tributan enteros.
Además hay una regla específica para las indemnizaciones por extinción de la relación laboral, común o especial, o de la relación mercantil de administradores y consejeros:
- Entre 700.000,01 € y 1.000.000 €, la base de reducción se calcula restando a 300.000 € la diferencia entre el rendimiento y 700.000 €.
- A partir de 1.000.000 €, la base de reducción es cero. No hay reducción.
Ejemplo. Indemnización de 850.000 €. La base máxima de reducción es 300.000 − (850.000 − 700.000) = 150.000 €. La reducción aplicable es el 30% de esos 150.000 €, es decir, 45.000 €.
La regla de los cinco años, explicada de una vez
Dice la ley que no se aplicará la reducción a los rendimientos con periodo de generación superior a dos años cuando, en los cinco periodos impositivos anteriores a aquel en el que resulten exigibles, ya hubieras aplicado esta reducción a otros rendimientos con periodo de generación superior a dos años.
Léelo despacio, porque cada palabra hace trabajo:
- Afecta solo a los rendimientos con periodo de generación superior a dos años. No a los notoriamente irregulares del reglamento.
- Se miran los cinco ejercicios anteriores al de exigibilidad, no al de cobro.
- Y hay una excepción expresa: los rendimientos derivados de la extinción de la relación laboral no se tienen en cuenta a efectos de ese cómputo.
De esta manera, un caso muy común queda resuelto: si en 2024 aplicaste la reducción por un bonus plurianual y en 2026 sales de la empresa con una compensación pactada, esa compensación puede acogerse a la reducción. Va por la puerta 2 y, además, deriva de la extinción de la relación laboral.
Si te lo pagan a plazos: la regla del cociente
La reducción exige imputación en un único periodo impositivo. Si te fraccionan el pago, en principio se pierde.
Hay una excepción para las indemnizaciones por extinción de la relación laboral con periodo de generación superior a dos años que se cobran fraccionadas. En ese caso se divide el número de años de generación, contados de fecha a fecha, entre el número de ejercicios en los que se fracciona el cobro. Si el cociente sale mayor que dos, la reducción se mantiene.
Ejemplo. Doce años de antigüedad y cobro repartido en tres ejercicios. 12 ÷ 3 = 4. Como 4 es mayor que 2, se conserva la reducción. Si el cobro se repartiera en siete ejercicios, 12 ÷ 7 = 1,71 y se perdería.
Los casos que nos preguntáis cada semana
Bonus plurianual y retribución variable por objetivos
El bonus vinculado a objetivos de varios años es el supuesto estrella y, a la vez, el más discutido. Para Hacienda, la clave está en si el derecho a cobrarlo se ha ido generando durante más de dos años o si se devenga en un momento concreto por alcanzar un hito.
La Dirección General de Tributos ha venido manteniendo criterios dispares según cómo estuviera redactado el plan de incentivos. En enero de 2026 el Tribunal Supremo admitió a trámite un recurso de casación precisamente sobre esto, así que es una cuestión abierta.
Mientras se resuelve, lo que marca la diferencia en una comprobación es la documentación: el plan de retribución variable firmado, la fórmula de cálculo, el periodo al que se refieren los objetivos y la comunicación de la empresa. Si el plan dice con claridad que los objetivos abarcan varios ejercicios, tienes un argumento sólido.
Indemnización por despido
Primero se mira la exención. La indemnización por despido está exenta hasta la cuantía obligatoria según el Estatuto de los Trabajadores, con un tope de 180.000 €. Esa parte ni siquiera tributa, así que no necesitas la reducción para ella.
Sobre el exceso, si lo hay, sí puedes aplicar el 30%. El periodo de generación es el número de años de servicio del trabajador, y ese exceso no consume tu cupo de cinco años.
Ojo con las gratificaciones pactadas en contrato al margen de la indemnización legal. No están exentas, pero pueden acogerse a la reducción si cumplen los requisitos.
Salida de mutuo acuerdo
Si lo que firmas no es un despido sino una extinción pactada, se acabó la exención de los 180.000 €. Todo tributa como rendimiento del trabajo.
A cambio, esas cantidades están expresamente en la lista del reglamento como notoriamente irregulares. Entran por la puerta 2, con lo que ni les afecta la regla de los cinco años ni hay que demostrar periodo de generación alguno. Solo que se cobren en un único ejercicio y dentro del límite de 300.000 €.
Atrasos por sentencia judicial
Los atrasos de salarios o de antigüedad reconocidos por sentencia se imputan al ejercicio en el que la resolución adquiere firmeza, no al año en que se devengaron.
Si esos atrasos corresponden a más de dos años de trabajo y se cobran de una vez, encajan en la puerta 1 y pueden reducirse un 30%. Conviene guardar la sentencia y el certificado de retenciones con el desglose, porque es lo primero que se pide en un requerimiento.
Jubilación demorada con pago único
El complemento a tanto alzado que paga la Seguridad Social por retrasar la jubilación tributa como rendimiento del trabajo y puede reducirse un 30% si se cobra en un solo ejercicio y el periodo de generación supera los dos años.
El periodo de generación aquí es el tiempo que has demorado la jubilación respecto de la edad ordinaria. No son los años cotizados. Con una demora de exactamente dos años no se cumple el requisito; hace falta superarlos.
Si eliges la modalidad mixta, la reducción solo alcanza a la parte cobrada en forma de capital.
Incapacidad permanente y seguros colectivos
Las prestaciones por lesiones no invalidantes o por incapacidad permanente satisfechas por empresas están en la lista del reglamento, así que entran por la puerta 2.
El punto conflictivo durante años fueron los seguros colectivos de convenio con renovación anual. La Administración venía sosteniendo que cada renovación era un contrato nuevo, lo que impedía acreditar el periodo de generación. Ese criterio se ha ido corrigiendo: la renovación automática de la póliza se entiende como prórroga del contrato inicial y no como una novación que extingue el anterior, de modo que se conserva la fecha original.
Cada póliza es un mundo y aquí el matiz está en el clausulado. Si estás en esta situación, merece la pena revisarlo antes de dar nada por perdido.
Autónomos y profesionales
Para actividades económicas la reducción es del 30% sobre el rendimiento neto, con el mismo tope de 300.000 €, y sin regla de cinco años.
El obstáculo es otro: la ley excluye la reducción cuando el rendimiento procede de una actividad que de forma regular u habitual obtiene este tipo de rentas. Es lo que se ha discutido mucho con abogados, arquitectos o peritos, cuyos encargos suelen durar años por naturaleza.
La doctrina del Supremo ha ido perfilando que esa exclusión no puede aplicarse presumiendo cosas de una profesión entera, sino analizando el historial concreto del contribuyente, y que la carga de acreditar la habitualidad corresponde a la Administración. En 2026 el Tribunal Supremo ha vuelto sobre la cuestión en el ámbito de la abogacía, poniendo el foco en la fecha de la hoja de encargo, la de la factura y los actos intermedios realizados durante el encargo.
Traducido a la práctica: si tu encargo requirió trabajo continuado a lo largo de varios años, documéntalo. Si toda la actividad relevante se concentró en unos meses y la factura se emitió después, lo tienes difícil.
Artistas y personal técnico de artes escénicas, audiovisuales y musicales
Existe un régimen propio en la disposición adicional sexagésima de la Ley del IRPF, pensado para ingresos artísticos que se disparan en un ejercicio concreto.
Cuando los rendimientos del trabajo derivados de la elaboración de obras literarias, artísticas o científicas, o de la relación laboral especial de artistas y del personal técnico y auxiliar, superan el 130% de la media de los tres ejercicios anteriores, ese exceso se reduce un 30%. El límite aquí es de 150.000 € anuales.
Se aplica a los rendimientos a los que no les corresponda ya la reducción del artículo 18.2, así que es una vía adicional, no alternativa.
Cuánto se ahorra de verdad
Laura cobra un sueldo de 45.000 € y en 2026 recibe un bonus de 60.000 € correspondiente al plan de objetivos 2023-2025. Es la primera vez que aplica la reducción.
| Bonus íntegro | 60.000 € |
| Reducción del 30% | −18.000 € |
| Bonus que tributa | 42.000 € |
| Ahorro estimado con un marginal del 45% | 8.100 € |
El ahorro real depende de tu tipo marginal y, por tanto, de tu comunidad autónoma, porque cada una tiene su propia escala. Pero el orden de magnitud es ese: entre el 30% y el 45% de la cantidad reducida.
Cómo se declara
La reducción no viene puesta sola en el borrador. Si la empresa no la ha comunicado, tienes que aplicarla tú.
- Declara el rendimiento íntegro completo, sin restarle nada.
- Localiza en el apartado de rendimientos del trabajo el campo de reducciones aplicables y consigna ahí el importe de la reducción, no el rendimiento.
- Si eres autónomo, la casilla está en el apartado de rendimientos de actividades económicas en estimación directa, en la reducción por rendimientos con periodo de generación superior a dos años u obtenidos de forma notoriamente irregular.
- Guarda la documentación que acredita el periodo de generación: contrato, plan de incentivos, sentencia, carta de la empresa, hoja de encargo o lo que corresponda.
Si la empresa no aplicó la reducción al calcular la retención, no pasa nada. Las retenciones son pagos a cuenta. Aplicas la reducción en tu declaración y, si procede, Hacienda te devuelve lo retenido de más. Pedir a la empresa que rectifique solo tiene sentido si está dispuesta a corregir formalmente el modelo 111 y el 190 y a abonarte la diferencia. Suele ser más limpio hacerlo en la Renta.
Errores que salen caros
- Aplicar el 30% a una ganancia patrimonial. La venta de un inmueble o de acciones no es un rendimiento: va a la base del ahorro y no admite esta reducción.
- Descontar el 30% del importe declarado en lugar de consignar la reducción en su casilla. El resultado numérico puede coincidir, pero el cruce con el modelo 190 salta.
- Dar por hecho que la regla de los cinco años bloquea siempre. Ya has visto que no.
- Cobrar fraccionado sin hacer antes el cálculo del cociente.
- No conservar la prueba del periodo de generación. En una comprobación limitada, sin papel no hay reducción.
Preguntas frecuentes
¿Se puede aplicar la reducción del 30% dos años seguidos?
Depende de por dónde entre cada renta. Si ambas van por la vía del periodo de generación superior a dos años, no. Si una de ellas está en la lista de rendimientos notoriamente irregulares del reglamento, o deriva de la extinción de la relación laboral, sí.
¿La reducción es sobre el bruto o sobre el neto?
En rendimientos del trabajo, sobre el rendimiento íntegro. En capital inmobiliario, capital mobiliario y actividades económicas, sobre el rendimiento neto.
¿Puedo aplicar el 30% a la ganancia por vender un piso?
No. La venta de un inmueble genera una ganancia patrimonial, no un rendimiento, y tributa en la base del ahorro. Lo que puede reducirla, si el inmueble se compró antes de 1995, son los coeficientes de abatimiento del régimen transitorio.
¿Y si me pagan el bonus en dos años?
Con carácter general se pierde la reducción, porque se exige imputación en un único ejercicio. La excepción del cociente está prevista para las indemnizaciones por extinción de la relación laboral.
¿Hay que pedir permiso a Hacienda para aplicarla?
No. Se aplica directamente en la declaración. Lo que sí conviene es tener preparada la documentación por si llega un requerimiento después.
¿Qué pasa si ya presenté la Renta y no la apliqué?
Puedes rectificar tu autoliquidación dentro del plazo de prescripción, que es de cuatro años. Si sale a devolver, Hacienda te ingresa la diferencia.
¿Tienes un cobro extraordinario este año?
Un bonus plurianual, una salida de la empresa o unos atrasos por sentencia se juegan en los detalles: cómo está redactado el plan, qué pone el certificado de retenciones, si ya usaste la reducción antes. Un análisis previo de media hora suele valer bastante más de lo que cuesta.
Contenido informativo elaborado a partir de la Ley 35/2006 del IRPF, su Reglamento y los manuales de la Agencia Tributaria. No sustituye al análisis de un caso concreto.
he recibido una indemnización de mi empresa por una incapacidad total permanente.
El 01/01/2019 se firmo con mapfre un seguro colectivo de convenio.
me puedo reducir el 30% de la indemnización por ser un rendimiento irregular?
En este caso concreto no podrías aplicar la reducción del 30% por rendimiento irregular, y te explico por qué:
Las indemnizaciones derivadas de seguros colectivos contratados por las empresas para cubrir situaciones como la incapacidad permanente total, se consideran rendimientos del trabajo. Para poder aplicar la reducción del 30% por rendimiento irregular según el artículo 18.2 de la Ley del IRPF, se deben cumplir varios requisitos específicos:
-Que sean rendimientos generados en más de dos años.
-Que no se perciban de manera periódica o recurrente.
-Que no se trate de prestaciones derivadas de seguros colectivos contratados por la empresa para cubrir contingencias laborales (incapacidad, fallecimiento, etc.).
Normativa específica aplicable (Ley IRPF):
El artículo 18.2 excluye expresamente de la reducción del 30% las prestaciones por incapacidad permanente total o absoluta derivadas de contratos de seguro colectivo realizados por las empresas.
La Agencia Tributaria ha aclarado en numerosas consultas vinculantes (por ejemplo, Consulta V1525-22, V1979-22 y V0862-21) que las indemnizaciones procedentes de seguros colectivos de convenio contratados por las empresas para cubrir contingencias como incapacidad permanente no tienen derecho a dicha reducción del 30%.
Conclusión y recomendación:
Por lo tanto, esta indemnización no cumple los requisitos para aplicar la reducción del 30% por rendimiento irregular, debido precisamente a que procede de un seguro colectivo de convenio suscrito por tu empresa con Mapfre.
Te recomiendo tributarla íntegramente como rendimiento del trabajo, sin la reducción, evitando así posibles revisiones o sanciones posteriores por parte de Hacienda.
hoka tengo delante el artículo 18.2 de la ley 35/2006 de 28 de noviembre y en ningun lado pone que las indemnizaciones por seguros colectivo no se pueden aplicar el rendimiento irregular.
la doctrina administrativa de la DGT venia negando la reducción del 30por ciento pues decia que la prórroga automatica del seguro, suponía un nuevo seguro.
esa doctrina ha sido rectificada en las sentencia de 25 de mayo de 2020 ECLI:ES:TS:2020:1665 y otrasmas.
en reciente contestacion de 16 de febrero de 2023 ( v0299-23) la DGT cambia su tradicional criterio con estas contestaciones V1133-07 , V1349-08 , V1475-11 y V0792-20 y dicen que la renovacion anual automatica de la poliza debe ser considerada como una prórroga del contrato inicial y no como una novacion extintiva, conservando la fecha del seguro original
tambien he encontrado las jurisprudencia STSJ M 722/2020- ECLI:ES:TSJM:2020:722
, ECLI:ES:TS:2020:795 y algunas mas las cuales les permite la reducción del 30por ciento al trabajador a la indemnización por el seguro colectivo y por una incapacidad total permanente por enfermedad comun.
saludos.
Buenas tardes, en el 2024 cobré un bonus plurianual y aplique la reducción del 30% del irpf de esa cuantía. En el año 2025 he pactado una despido de mutuo acuerdo que me ha supuesto una compensación económica. La cuestión es si, al ser también una de las clases tipificadas de rendimiento irregular, puedo aplicar sobre esa cuantía la reducción del 30 del irpf. Gracias!
Hola, Manuel
En general, no: si en 2024 ya aplicaste la reducción del 30% por rendimientos irregulares, en 2025 no podrías volver a aplicarla, aunque sea por un concepto distinto (bonus vs compensación), porque la norma exige no haber aplicado esa reducción en los 5 ejercicios anteriores.
Dicho esto, con la compensación por la salida de la empresa hay un matiz importante:
-Si es una indemnización por despido “en sentido laboral”, puede estar exenta hasta la cuantía obligatoria (con límite 180.000 €). En ese caso, no necesitarías la reducción.
-Si lo que habéis firmado es una extinción de mutuo acuerdo (más que un despido), normalmente no aplica la exención y tributa como rendimiento del trabajo.
Buenas tardes, en 2022 me acogí a un ERE voluntariamente en el que me desgravé ingresos irregulares. Ahora en 2025 tengo un despido improcedente más un importe de gratificación que venía reflejado en el contrato. El contrato fue firmado en 2022. Me puedo acoger como ingreso irregular la parte de la indemnización que viene como gratificación? Golden parachute? Muchas gracias
En el contexto de un despido improcedente en España, la indemnización obligatoria está exenta de tributación en el Impuesto sobre la Renta de las Personas Físicas (IRPF) hasta un límite de 180.000 euros.
Si, además de esta indemnización, se percibe una gratificación adicional pactada en el contrato (conocida como «golden parachute»), esta cantidad no está exenta y se considera rendimiento del trabajo sujeto a tributación. Sin embargo, si dicha gratificación se ha generado durante un periodo superior a dos años o se percibe de forma notoriamente irregular en el tiempo, podría aplicarse una reducción del 30% en la base imponible de este rendimiento
Dado que en 2022 ya aplicó la reducción por ingresos irregulares al acogerse a un ERE voluntario, es importante destacar que la normativa establece un límite conjunto anual de 300.000 euros para la aplicación de esta reducción. Además, si la suma de los rendimientos irregulares supera los 700.000 euros en el año, la reducción no será aplicable.
Por lo tanto, si la gratificación adicional percibida en 2025 cumple con los requisitos de irregularidad y generación en más de dos años, y no se exceden los límites mencionados, podría beneficiarse de la reducción del 30% en el IRPF. Se recomienda consultar con un asesor fiscal para analizar detalladamente su situación y asegurar el correcto cumplimiento de las obligaciones tributarias.
Buenos días,
En junio de 2020, firmo con la empresa en la que trabajo, un incentivo extraordinario vinculado a la ejecución de la obra (Prima) que estoy ejecutando en ese momento.
Este incentivo está vinculado a una fórmula por la cual, dependiendo del resultado económico final de la obra (se tiene en
cuenta el final una vez se cumplan todos los requisitos y se cobre la certificación final de la obra) puedo obtener un beneficio económico.
Este incentivo, tal y como dicen los criterios de aplicación del mismo no tiene carácter consolidable, su naturaleza es
extraordinaria y en caso de devengarse se abonará de una única vez dentro de los 90 días posteriores al cobro de la certificación final de la obra y agotándose su percepción y sin que pueda ser considerado un derecho adquirido o consolidado ni su cuantía pueda ser tenida en cuenta para el cálculo de cualesquiera indemnizaciones a las que pudiese yo tener derecho en el futuro.
En la fecha 29 de octubre de 2024 se me comunica por parte de la empresa la consecución del incentivo vinculado a la a la ejecución de dicha obra y que se me incluirá la cantidad importante de dinero en la nómina de octubre 2024.
Podría aplicar en este caso la reducción del 30%.
En primer lugar, conviene tener en cuenta que los incentivos o primas extraordinarias vinculadas a la ejecución de una obra pueden considerarse “rendimientos del trabajo obtenidos con un período de generación superior a dos años” siempre que transcurra más de ese tiempo desde que surge el derecho hasta que se devenga efectivamente el incentivo. En su caso, la prima fue pactada en junio de 2020 y se comunica su devengo (e inclusión en nómina) el 29 de octubre de 2024, por lo que el periodo de generación supera con creces los dos años exigidos por el artículo 32.1 de la Ley del IRPF y el artículo 18.2 del Reglamento del IRPF
Para que proceda la reducción del 30 %, se deben cumplir estos requisitos concretos:
Que se trate de rendimientos del trabajo distintos de los contemplados en el artículo 17.2.a) de la Ley del IRPF, lo cual ocurre en su caso porque se trata de una prima de productividad ligada a obra ejecutada y no de pensiones ni prestaciones sociales;
Que el periodo de generación sea superior a dos años, condición satisfecha (junio 2020 – octubre 2024);
Que esos rendimientos se imputen en un único periodo impositivo, lo cual se produce en 2024 al incluir todo el importe en la nómina de octubre de ese mismo año;
Que la cuantía del rendimiento neto sometido a reducción no exceda de 300 000 € en dicho periodo;
Que en los cinco periodos impositivos anteriores no se hubiera aplicado ya la misma reducción a otros rendimientos con periodo de generación superior a dos años. Como usted no había cobrado incentivos similares antes de 2024, cumple este último requisito
Además, no se exige que la empresa haya practicado la retención con la reducción: usted podrá aplicar el 30 % en la declaración del IRPF correspondiente a 2024, de modo que el rendimiento que declare se verá minorado en un 30 % de su importe íntegro (hasta el límite de 300 000 €). Si desea ajustar desde ya la retención en la nómina, puede solicitar a su departamento de nóminas que calcule la base sujeta a retención aplicando esta reducción para evitar un ingreso a cuenta excesivo, aunque no es obligatorio: lo esencial es que, al confeccionar la declaración de la Renta de 2024, incluya el importe íntegro de la prima como rendimiento del trabajo y, a continuación, aplique la reducción del 30 % para el tramo correspondiente, reflejando la cuantía neta resultante en la base imponible
En consecuencia, sí podrá aplicar la reducción del 30 % al incentivo extraordinario que se le abona en octubre de 2024, siempre que la cuantía no supere los 300 000 € y se cumplan los demás requisitos formales señalados. Un cordial saludo.
¿Se puede aplicar la reducción del 30% a los rendimientos de la venta de un piso (segunda vivienda) que se han generado desde 1987 hasta 2024?
En este caso no procede aplicar la reducción general del 30 % del artículo 18.2 de la Ley 35/2006, porque esa rebaja solo alcanza a rendimientos (trabajo, capital mobiliario o actividades económicas) generados en más de dos años u obtenidos de forma notoriamente irregular en el tiempo; la ganancia por la venta de una vivienda se califica, en cambio, como ganancia patrimonial.
Lo que sí puede minorar la ganancia, si la vivienda se compró antes del 31-12-1994, es el régimen transitorio de coeficientes de abatimiento: se rebaja la parte de plusvalía generada hasta el 19-01-2006 (un 11,11 % por cada año completo de permanencia anterior a 1995), con un límite de 400.000 € de valor de transmisión acumulado desde 2015.
La parte de plusvalía generada después de esa fecha, así como la obtenida cuando la vivienda se adquirió a partir del 01-01-1995, tributa íntegra en la base del ahorro (19 %-28 % en 2025). Recuerde también que ya no se actualiza el valor por inflación y que, al tratarse de una segunda residencia, no resultan aplicables las exenciones propias de la vivienda habitual.
Buenos días,
Me han despedido en Julio, demande a la empresa y en el SMAC llegamos allí a un acuerdo. La indemnización acordada está por encima de los 180.000€. Sin embargo, sobre la parte que está por encima de los 180.000, la empresa al calcular las retenciones, no me ha aplicado el 30% de deducción por renta irregular.
Aunque ya me han pagado la indemnización ¿estoy a tiempo de pedirles que me apliquen el 30% de deducción? En caso de pedírselo, y que acepten, entiendo que deberían ingresarme en mi cuenta lo que me han retenido de más.
Entiendo que esto de que me hagan un nuevo pago por lo retenido de más, de cara a Hacienda puede resultar muy extraño. en este sentido y para evitar potenciales problemas con hacienda ¿es quizá más aconsejable para evitar simplemente esperar a la declaración de la renta del año que viene y aplicarme yo mismo la deducción del 30% por rendimiento irregular?
Les agradezco mucho su consejo porque no sé qué opción es mejor.
Saludos
Manuel
Si tras un despido con acuerdo en SMAC te han pagado más de 180.000 €, recuerda que hasta 180.000 € la indemnización está exenta y el exceso tributa. Sobre ese exceso puedes aplicar en tu IRPF la reducción del 30% por renta irregular si se ha generado en más de dos años (a estos efectos se toma la antigüedad), se imputa en un único período y no has aplicado esta reducción en los 5 ejercicios anteriores; además, la base máxima sobre la que aplicar el 30% es, con carácter general, 300.000 € (con limitación adicional si los rendimientos irregulares por extinción superan 700.000 €).
Si la empresa no lo tuvo en cuenta al practicar las retenciones, no pasa nada: las retenciones son pagos a cuenta y puedes regularizarlo en tu declaración; si procede, Hacienda te devolverá lo retenido de más. Solo tendría sentido pedir a la empresa que lo corrija ahora si está dispuesta a rectificar formalmente el 111/190 y a abonarte la diferencia; si no, lo más práctico y limpio es aplicarlo tú en la Renta, con tu certificado de retenciones desglosando parte exenta y no exenta.
Buenos dias, estoy proximo a la jubilacion demorada en dos años exactamente, voy a cobrar un cantidad a tanto alzado por partte
de la Seguridad Social, en torno a los 20.000 Euros. Mi prengunta es la siguiente: ¿Tengo derecho a la reducción del 30% en IRPF, según el Articulo 18 de la Ley del IRPF, o habría que jubilarse aunque fuera un dia más para cubrir el periodo superior a dos años?
¿Cuando habla, de tiempo superior a dos años se refiere a la demora de la jubilacion o a la cotización en la Seguridad Social, que en mi caso hay 48 años cotizados?.
Muchas gracias, un cordial saludo.
El complemento a tanto alzado por jubilación demorada tributa como rendimiento del trabajo y puede acogerse a la reducción del 30% cuando se cobra en un único ejercicio y existe un período de generación superior a dos años; en este caso, dicho período se identifica con el tiempo efectivamente demorado respecto de la edad ordinaria de jubilación, no con los años cotizados. Por tanto, con una demora exacta de dos años no se cumple el requisito; si se retrasa al menos un día más, sí. En la opción mixta, la reducción solo afecta a la parte en capital. La base máxima sobre la que aplicar la reducción es 300.000 € y el rendimiento resultante se integra con el resto de rendimientos del trabajo del ejercicio.
Buenos días, si he solicitado en la renta de 2024 una exención del 30% de IRPF como rendimiento irregular por un bonus plurianual cobrado en ese año (perteneciente a objetivos del 2021 al 2023) y ahora tengo una compensación económica por un despido de mutuo acuerdo, podría pedir de nuevo está exención en el ejercicio de la renta del 2025 ¿? El importe de ambas es similar y en ningún caso llega a los 300.000€ de límite. Mi pregunta es si puedo pedir de nuevo esta exención por no llegar a los 300.000€ entre ambos ejercicios o si aplica la restricción de los 5 años por haber pedido la primera hasta poder pedir la siguiente. Existe otra opción a nivel fiscal de conseguir una reducción nen el IRPF sobre esa cuantía de la compensación económica ?¿ y en que concepto o como sería ¿? al no ir en indemnización por despido se pierde la exención de tributación. Gracias!
Hola!
Sí, en tu caso puedes volver a aplicar la reducción del 30% en la renta 2025 por la compensación de mutuo acuerdo. Este tipo de pago está calificado por norma como rendimiento “notoriamente irregular”, y esa categoría no está sujeta a la restricción de los 5 años que sí afecta a los bonus plurianuales. Siempre que el cobro se integre en un único ejercicio y la base no supere 300.000 €, podrás aplicar la reducción. Al ser de mutuo acuerdo, no existe exención por despido; la forma de minorar la tributación es precisamente esta reducción del 30%.
recibiré 18000€ brutos de atrasos en concepto de antigüedad por sentencia judicial, aqui me aplican el 30% por rendimientos irregulares en la declaración de la renta del 2025?, eso quiere decir que pagaré 5400€. gracias
Hola,
Con la información que comentas, esos 18.000 € de atrasos por antigüedad podrían beneficiarse de la reducción del 30% como rendimiento irregular, pero depende de varios detalles:
-Que la antigüedad se haya generado en más de 2 años.
-Que se cobre toda de golpe (como parece por la sentencia).
-Que no hayas aplicado esta misma reducción en los 5 años anteriores por rendimientos similares.
Si se cumplen estos requisitos, no es que “vayas a pagar 5.400 €”, sino que solo tributaría el 70% de esos 18.000 € (12.600 €) y sobre ese importe se aplicaría tu tipo de IRPF junto con el resto de tus ingresos.