
Lo esencial en 30 segundos
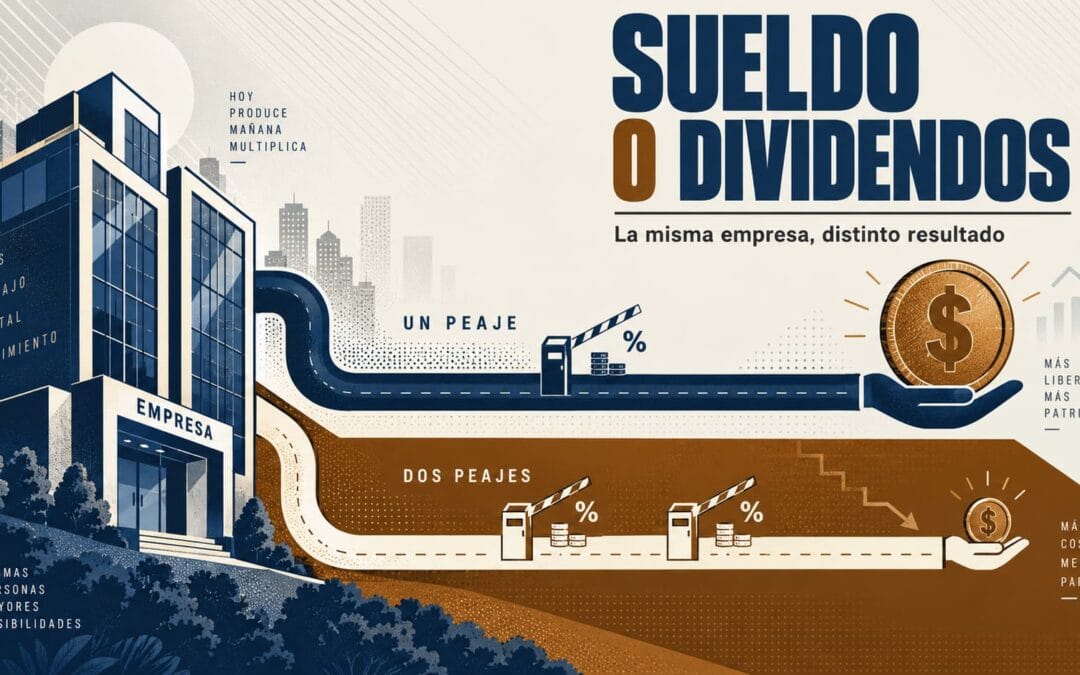
- La nómina es gasto deducible para la sociedad. El dividendo no lo es y además tributa dos veces.
- Repartir todo como dividendo suele ser la opción más cara de las tres, al contrario de lo que mucha gente cree.
- La combinación de nómina y dividendo casi siempre gana, y el punto óptimo depende de tu escala del IRPF.
- La vieja objeción de que Hacienda puede negar la deducción de tu sueldo ya no se sostiene: el Tribunal Supremo cambió el criterio desde 2023.
- Pero la nómina tiene que ser de mercado, porque sois partes vinculadas.
- Y si tu sociedad es profesional, hay una regla específica que condiciona todo lo anterior.
Si tienes una SL y eres su socio trabajador, esta es la decisión que más dinero mueve de todas las que tomas al año. Y casi siempre se toma mal, por dos motivos opuestos: unos reparten todo como dividendo pensando que tributa menos, y otros no se asignan nómina por miedo a que Hacienda la rechace.
Vamos a ver los tres escenarios con números y qué ha cambiado en los últimos años.
La diferencia de raíz
Todo parte de una asimetría contable que conviene tener clara antes de mirar ningún tipo impositivo.
| Nómina | Dividendo | |
|---|---|---|
| ¿Es gasto para la sociedad? | Sí, reduce la base del IS | No, sale del beneficio ya gravado |
| ¿Dónde tributa en tu IRPF? | Base general, escala progresiva | Base del ahorro, del 19% al 30% |
| ¿Cuántas veces tributa? | Una | Dos: en la sociedad y en ti |
| Retención | Según tus circunstancias | 19% fijo |
| ¿Genera cotización? | Sí, computa en tus rendimientos del RETA | No |
El punto clave es el de las dos tributaciones. El beneficio repartido como dividendo ya ha pagado el Impuesto sobre Sociedades y vuelve a pagar en tu IRPF, sin ninguna deducción por doble imposición para personas físicas. Esa doble carga es lo que la mayoría olvida al comparar el 19% del IS con el marginal del IRPF.
Los tres escenarios, con números
Tomemos una microempresa con 100.000 € de beneficio antes de retribuir al socio, que factura menos de un millón y aplica por tanto el 19% sobre los primeros 50.000 € de base y el 21% sobre el resto.
Escenario A: todo como nómina
Te asignas 100.000 € de retribución. La sociedad se lo deduce y su base imponible queda prácticamente en cero, así que no paga Sociedades. Tú tributas por los 100.000 € en la escala general, con los últimos tramos al 45%.
| Impuesto sobre Sociedades | 0 € |
| Tu IRPF, aproximadamente | 32.000 € |
| Tipo efectivo conjunto | En torno al 32% |
Escenario B: todo como dividendo
No te asignas nómina. La sociedad tributa por los 100.000 € y reparte lo que queda.
| Impuesto sobre Sociedades (19% de 50.000 + 21% de 50.000) | 20.000 € |
| Dividendo repartido | 80.000 € |
| Tu IRPF en la base del ahorro, aproximadamente | 17.300 € |
| Tipo efectivo conjunto | En torno al 37% |
Es la opción más cara de las tres. Y es, curiosamente, la que más gente elige creyendo que ahorra.
Escenario C: combinación
Te asignas 40.000 € de nómina y repartes el resto como dividendo.
| Nómina deducible | 40.000 € |
| Base imponible de la sociedad | 60.000 € |
| Impuesto sobre Sociedades | 11.600 € |
| Dividendo repartible | 48.400 € |
| Tu IRPF por la nómina, aproximadamente | 6.600 € |
| Tu IRPF por el dividendo, aproximadamente | 10.000 € |
| Tipo efectivo conjunto | En torno al 28% |
Unos cuatro puntos mejor que la nómina pura y nueve mejor que el dividendo puro. Sobre 100.000 € de beneficio, esa diferencia son varios miles de euros al año.
Las cifras son orientativas y redondeadas. No incluyen tu situación familiar, tu comunidad autónoma, otras rentas que puedas tener ni la cuota del RETA. Sirven para ver la forma de la curva, no para copiarlas. El cálculo real hay que hacerlo con tus números.
Por qué gana la combinación
La razón está en que ambas escalas son progresivas y empiezan bajas.
Los primeros euros de nómina tributan al 19% y al 24%, muy por debajo del coste conjunto de sacar ese mismo dinero como dividendo, que arrastra el Impuesto sobre Sociedades más la base del ahorro. Así que conviene llenar los tramos bajos de la escala general con nómina.
El cálculo consiste en encontrar el punto en el que el marginal de tu IRPF por un euro más de nómina supera al coste combinado de ese euro repartido como dividendo. Hasta ahí, nómina. A partir de ahí, dividendo.
Ese punto se mueve según tu situación personal y según el tipo que aplique tu sociedad, pero la conclusión general es estable: ni todo nómina ni todo dividendo.
Lo que casi nadie mete en la cuenta
La cuota del RETA
Como socio con control efectivo o administrador con funciones de dirección, cotizas como autónomo societario. Y tu nómina computa en los rendimientos que determinan tu base de cotización, mientras que el dividendo no.
Es decir, subir la nómina sube también la cuota. Es un coste, pero también genera derechos de jubilación e incapacidad. Conviene verlo como lo que es, una decisión de ahorro diferido, y no solo como un gasto.
Los mínimos y las reducciones del trabajo
Los rendimientos del trabajo tienen gastos deducibles y una reducción específica para retribuciones bajas, y tu mínimo personal y familiar se aplica sobre la base general.
Si no te asignas nómina, buena parte de ese margen se desaprovecha, porque el dividendo tributa en la base del ahorro y no se beneficia igual de esos mecanismos.
Si no necesitas el dinero
Toda esta comparación asume que quieres sacar el beneficio. Si no lo necesitas, la respuesta es otra: dejarlo dentro. Ese dinero se queda habiendo pagado solo el tipo del Impuesto sobre Sociedades y puede reinvertirse o acumularse mientras decides qué hacer con él.
La objeción que ya no se sostiene
Durante años hubo un motivo serio para no asignarse nómina: el riesgo de que Hacienda la calificara de liberalidad no deducible.
El argumento de la Administración era la llamada teoría del vínculo: si eres administrador, tu relación con la sociedad es mercantil y absorbe la laboral; y si los estatutos no prevén que el cargo sea retribuido, se presume gratuito, luego lo que cobras es una liberalidad. Con ese razonamiento se regularizaron muchas sociedades pequeñas.
Eso cambió. Desde la sentencia del Tribunal Supremo 875/2023, de 27 de junio, y las que la siguieron a lo largo de 2023 y 2024, el criterio es otro:
- El incumplimiento de un requisito mercantil formal no convierte automáticamente el gasto en liberalidad.
- La ausencia de previsión estatutaria o de acuerdo de junta no basta, por sí sola, para negar la deducción.
- No cabe aplicar la teoría del vínculo en el ámbito tributario para dejar en peor condición a quien trabaja y además administra.
- Lo determinante es que el gasto esté contabilizado, acreditado, imputado por devengo y correlacionado con la actividad.
- Y si la Administración sostiene que en realidad es un dividendo encubierto, tiene que probarlo.
Pero esto no es una invitación a desordenarse. Que el Supremo haya corregido un exceso no significa que dé igual cómo lo hagas. Tener los estatutos bien redactados, el acuerdo de junta y el contrato cuando proceda sigue siendo lo sensato: te ahorra la discusión entera en lugar de tener que ganarla.
La nómina tiene que ser de mercado
Tú y tu sociedad sois partes vinculadas, así que lo que os paguéis debe valorarse a valor de mercado. Una retribución claramente por debajo o por encima de lo que cobraría un tercero por ese trabajo es recalificable.
En la práctica esto corta las dos estrategias extremas: ni asignarte una nómina simbólica para sacarlo todo por dividendo, ni inflarla artificialmente para vaciar la base de la sociedad.
Y según el volumen de las operaciones entre tú y la sociedad, puede surgir la obligación de declararlas en el modelo 232 y de tener documentación de soporte.
Si tu sociedad es profesional, esto cambia todo lo anterior. Existe una regla específica para las entidades cuyos ingresos proceden de actividades profesionales prestadas por sus socios, que exige destinar a retribuirlos una parte muy elevada del resultado previo, y fija además un suelo por socio referenciado al salario de los empleados con funciones análogas. Para un despacho de abogados, una consultora o una clínica, el margen de decisión entre nómina y dividendo es mucho más estrecho. No lo plantees sin analizarlo.
Requisitos para repartir dividendo
El dividendo no se saca cuando uno quiere. Hay condiciones mercantiles que se olvidan con frecuencia en sociedades pequeñas:
- Cuentas anuales formuladas y aprobadas por la junta.
- Acuerdo expreso de la junta sobre la aplicación del resultado.
- Reserva legal dotada: el 10% del beneficio hasta alcanzar el 20% del capital social.
- Que el patrimonio neto no quede por debajo del capital social tras el reparto.
- Retención del 19% e ingreso mediante el modelo correspondiente.
Sacar dinero de la sociedad sin cumplir esto no es un dividendo: es un apunte en la cuenta corriente con socios que, si se mantiene, acaba regularizándose como utilidad de socio, con su propio coste.
Cómo se hace en la práctica
- Estimar el beneficio del ejercicio antes de retribuir al socio, con tiempo suficiente y no en diciembre.
- Calcular el punto en el que el marginal de tu IRPF supera el coste combinado del dividendo.
- Fijar la nómina en ese entorno, siempre dentro de valores de mercado para tu función.
- Ajustar la retención de la nómina para no llevarte sustos en junio.
- Repartir el resto como dividendo tras aprobar las cuentas, si necesitas el dinero.
- Y si no lo necesitas, valorar dejarlo dentro.
Es una revisión anual, no una decisión que se toma una vez y se olvida. Tu beneficio cambia, los tipos del Impuesto sobre Sociedades están bajando de forma escalonada y tu situación personal también se mueve.
Errores frecuentes
- Repartir todo como dividendo creyendo que tributa menos. Es la opción más cara.
- No asignarse nómina por miedo a la deducibilidad, cuando el criterio del Supremo ya cambió.
- Asignarse una nómina simbólica que no resiste la comparación con el mercado.
- Sacar dinero de la cuenta de la sociedad sin acuerdo de reparto.
- Olvidar la reserva legal antes de repartir.
- No comprobar si procede el modelo 232.
- Decidirlo en diciembre, cuando ya casi no hay margen de maniobra.
- Montar una sociedad profesional sin mirar la regla de retribución de los socios.
Preguntas frecuentes
¿Qué tributa menos, la nómina o el dividendo?
Depende del importe, pero repartir todo como dividendo suele ser la opción más cara, porque el beneficio paga primero el Impuesto sobre Sociedades y después vuelve a tributar en tu base del ahorro. La combinación de ambas fórmulas es casi siempre la más eficiente.
¿Puede Hacienda negarme la deducción de mi propio sueldo?
El criterio cambió con la sentencia del Tribunal Supremo 875/2023 y las posteriores. La falta de previsión estatutaria o de acuerdo de junta no convierte por sí sola la retribución en liberalidad, siempre que el gasto esté contabilizado, acreditado y correlacionado con la actividad. Aun así, tener la documentación mercantil en regla evita la discusión.
¿Puedo ponerme la nómina que quiera?
No. Al ser partes vinculadas, la retribución debe ajustarse al valor de mercado de las funciones que desempeñas. Tanto una nómina simbólica como una desproporcionada son recalificables.
¿El dividendo cotiza a la Seguridad Social?
No. A diferencia de la nómina, el dividendo no computa a efectos de tu base de cotización en el RETA. Eso abarata el reparto a corto plazo, pero tampoco genera derechos de jubilación ni de incapacidad.
¿Cuándo puedo repartir dividendos?
Una vez formuladas y aprobadas las cuentas anuales, con acuerdo expreso de la junta sobre la aplicación del resultado, con la reserva legal dotada y siempre que el patrimonio neto no quede por debajo del capital social tras el reparto.
¿Y si no necesito sacar el dinero?
Entonces la mejor opción suele ser dejarlo en la sociedad. Habrá pagado únicamente el Impuesto sobre Sociedades y queda disponible para reinvertir o acumular, sin el segundo peaje del IRPF.
¿Cada cuánto conviene revisar esta decisión?
Todos los años, y antes del cierre del ejercicio. El beneficio varía, tu situación personal también y los tipos del Impuesto sobre Sociedades están bajando de forma escalonada hasta 2029.
¿Quieres saber cuál es tu punto óptimo?
Lo calculamos con tu beneficio real, tu situación personal y el tipo que aplica tu sociedad, y te decimos qué nómina asignarte y cuánto repartir. Revisamos además que la documentación mercantil acompañe y si te corresponde el modelo 232. Es una conversación que conviene tener en octubre, no en diciembre.
Contenido informativo elaborado a partir de la Ley 27/2014 del Impuesto sobre Sociedades, la Ley 35/2006 del IRPF, el texto refundido de la Ley de Sociedades de Capital y la jurisprudencia del Tribunal Supremo sobre deducibilidad de la retribución de administradores. Actualizado en septiembre de 2026. Los ejemplos son orientativos. No sustituye al análisis de un caso concreto.