
Lo esencial en 30 segundos
- Si el coche es de la sociedad y lo usas también fuera del trabajo, hay retribución en especie. No es opcional ni negociable.
- Se valora en el 20% anual del coste de adquisición si el vehículo es de la empresa, o del valor del vehículo nuevo si es renting.
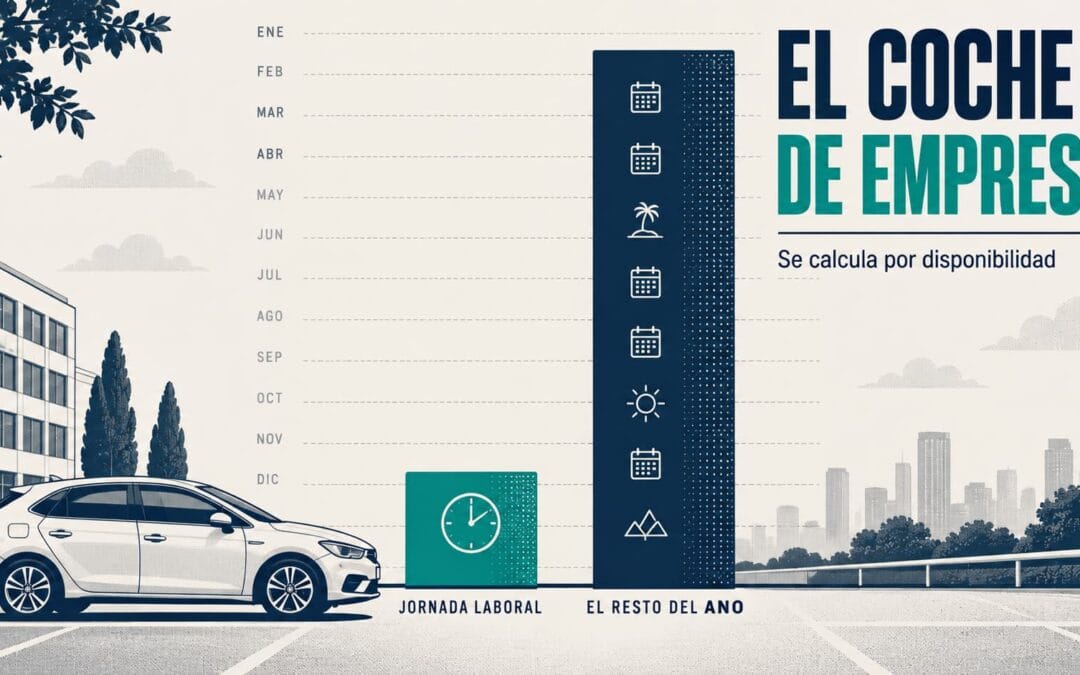
- La parte de uso privado se calcula por disponibilidad, no por kilómetros. Y eso dispara el porcentaje, porque cuentan fines de semana, festivos, vacaciones y las horas fuera de jornada.
- Imputar de menos no es un error menor: la sanción va del 50% al 150% de lo dejado de ingresar.
- En IVA la historia es la contraria. El Tribunal Supremo frenó a Hacienda en 2024: si la cesión es gratuita, no está sujeta.
- Y si eres administrador sin convenio ni jornada, el cálculo de la disponibilidad es el punto más discutible de todos.
Es la regularización más frecuente en sociedades pequeñas. No por mala fe, sino porque casi nadie imputa nada: se pone el coche a nombre de la empresa, se deducen los gastos y ahí termina el razonamiento.
Y hay un motivo extra para tratarlo ahora: en los últimos años el criterio ha cambiado en los dos impuestos, pero en direcciones opuestas.
El punto de partida
Si la sociedad pone a tu disposición un vehículo y tú lo usas también en tu vida privada, estás recibiendo algo que no es dinero pero tiene valor. Eso es una retribución en especie y hay que valorarla, imputarla en tu nómina e ingresar el correspondiente ingreso a cuenta.
Se aplica igual seas socio, administrador o empleado. Y el hecho de que no sacaras un euro de la cuenta de la empresa no cambia nada.
Lo que no funciona. Ni «el coche es de la empresa y ya está», ni «solo lo uso para trabajar» sin nada que lo respalde, ni imputar una cantidad simbólica porque queda bien en la nómina. Las tres son las respuestas que se encuentran en una inspección.
Cómo se valora
| Situación | Valoración anual |
|---|---|
| El vehículo es propiedad de la sociedad | 20% del coste de adquisición para la empresa, impuestos incluidos |
| El vehículo está en renting o leasing | 20% del valor de mercado que correspondería al vehículo si fuese nuevo |
| Se entrega el vehículo en propiedad | El coste de adquisición para la empresa |
Fíjate en el segundo caso, porque sorprende: en renting no se toma la cuota que paga la empresa, sino el valor del coche nuevo. Con vehículos de gama alta esa diferencia es considerable.
Y el 20% se aplica cada año mientras dure la cesión, aunque el coche ya esté pagado y su valor real haya bajado.
La reducción por vehículos eficientes
Existe una reducción de hasta el 30% sobre esa valoración para vehículos considerados eficientes energéticamente, con porcentajes escalonados según el tipo de vehículo y sus emisiones.
Es un incentivo real que conviene mirar antes de elegir el coche, porque se aplica año tras año sobre la base de la retribución en especie.
El criterio de disponibilidad: aquí está el problema
Una vez valorado el vehículo al 20%, hay que determinar qué parte corresponde al uso privado. Y la Agencia Tributaria no lo hace por kilómetros recorridos, sino por disponibilidad.
El razonamiento, que la AEAT expuso en su nota de 2023 sobre vehículos de uso mixto, es este: se toman las horas del año que corresponden a la jornada laboral según el convenio aplicable, y todo lo demás —fines de semana, festivos, vacaciones y las horas fuera de jornada en días laborables— se considera tiempo en el que el vehículo está a tu disposición para fines particulares.
Qué sale de ese cálculo
| Horas totales del año | 8.760 |
| Horas de jornada según convenio, aproximadamente | 1.800 |
| Porcentaje de uso laboral | En torno al 20% |
| Porcentaje de uso privado a imputar | En torno al 80% |
Sobre un coche de 40.000 € con impuestos, esto significa una valoración anual de 8.000 € y una retribución en especie de unos 6.400 € al año. Con la reducción por eficiencia energética podría bajar a unos 4.480 €.
Muy pocas sociedades pequeñas imputan cifras de ese orden. De ahí la frecuencia de las regularizaciones.
Y si eres administrador sin convenio ni jornada, ¿qué? Este es el punto más débil de todo el esquema y merece que lo tengas identificado. El criterio de la Administración se construye sobre las horas de un convenio colectivo, algo que no existe para un administrador societario. Aplicar mecánicamente el 80% a quien no tiene jornada definida es discutible, y es precisamente el terreno donde se puede argumentar. Pero se argumenta con documentación, no con buena voluntad.
Qué pasa si imputas de menos
La retribución en especie no imputada supone dos cosas: una retención o ingreso a cuenta no practicado por la sociedad, y una renta no declarada por el perceptor.
La sociedad responde de las cantidades dejadas de ingresar, y la infracción por dejar de ingresar dentro del plazo lleva aparejada una sanción que va del 50% al 150% de lo no ingresado, según la calificación.
Y como es un concepto que se repite cada año, la regularización suele abarcar los cuatro ejercicios no prescritos de golpe.
El IVA: aquí el Supremo frenó a Hacienda
Este es el giro que muy pocos artículos recogen, y cambia el panorama a favor del contribuyente.
Durante años la Inspección sostenía que la cesión del vehículo al empleado o al administrador para uso particular era una prestación de servicios onerosa, sujeta a IVA, por la que la sociedad debía repercutir el impuesto sobre el valor de mercado de esa cesión.
El Tribunal de Justicia de la Unión Europea, en su sentencia de 20 de enero de 2021 en el asunto C-288/19, marcó el camino contrario. Y el Tribunal Supremo, en sentencia de 29 de enero de 2024, fijó doctrina: la cesión gratuita del uso de un vehículo afecto en un 50% a la actividad no está sujeta a IVA cuando el empleado no realiza ningún pago, no deja de percibir parte de su retribución a cambio y el derecho de uso no está vinculado a la renuncia de otras ventajas.
En la práctica, eso dejó obsoleta buena parte de lo que la nota de la AEAT decía sobre el IVA.
Y la carga de la prueba
Hay un segundo frente igual de relevante. El Tribunal Económico-Administrativo Central ha anulado regularizaciones en las que la Inspección recortaba la deducción del IVA soportado aplicando el criterio de disponibilidad.
El razonamiento es que hay que partir de la presunción legal de afectación del 50% y que, si la Administración sostiene un grado de utilización distinto, es ella quien tiene que acreditarlo.
La asimetría, resumida. En IRPF el criterio de disponibilidad sigue vivo y es duro: la retribución en especie que hay que imputar es alta. En IVA, en cambio, la cesión gratuita no está sujeta y la presunción del 50% se mantiene salvo que Hacienda pruebe otra cosa. Son dos impuestos con dos dinámicas opuestas sobre el mismo coche, y conviene no mezclarlas.
El coche en la sociedad frente al coche del autónomo
| Autónomo persona física | Sociedad | |
|---|---|---|
| Gasto en el impuesto sobre la renta | Todo o nada. Con turismo de uso mixto, cero | Deducible en el Impuesto sobre Sociedades |
| Coste asociado | Ninguno, simplemente no deduces | Retribución en especie a imputar |
| IVA | 50% por presunción | 50% por presunción |
| Dónde está el riesgo | Deducir lo que no toca | No imputar la retribución en especie |
Dicho de otro modo: la sociedad permite deducir el gasto, cosa que el autónomo con un turismo no puede, pero a cambio genera una renta imputable que el autónomo no tiene. No es un atajo, es un intercambio.
Qué hacer en la práctica
Si el uso es realmente mixto
Asume la imputación y hazla bien. Calcula la valoración al 20%, aplica la reducción por eficiencia si procede, determina el porcentaje de uso privado con un criterio defendible y documentado, imputa mensualmente en la nómina y practica el ingreso a cuenta.
Es más barato imputar correctamente que regularizar cuatro ejercicios con sanción.
Si el uso es exclusivamente empresarial
Entonces no hay retribución en especie, pero tienes que poder demostrarlo. Y la prueba es la misma que en el caso del autónomo: disponer de otro vehículo particular, rotulación, aparcamiento en el local fuera de la jornada, registro de desplazamientos, póliza con uso declarado profesional.
La prueba más potente sigue siendo que exista una explicación razonable de cómo te mueves en tu vida privada sin ese coche.
Si el uso es sobre todo particular
Sé honesto en el planteamiento. Un coche a nombre de la sociedad de uso esencialmente personal es una retribución en especie casi íntegra, y conviene valorar si compensa frente a comprarlo a título particular. A veces la respuesta es que no.
Y no olvides las operaciones vinculadas
Tú y tu sociedad sois partes vinculadas. La retribución en especie forma parte de tu paquete retributivo y, como el resto, debe responder a valores de mercado para el trabajo que desempeñas.
Errores frecuentes
- No imputar nada, que es el error número uno.
- Imputar una cantidad simbólica sin un criterio detrás.
- Calcular el uso privado por kilómetros cuando el criterio de la Administración es la disponibilidad.
- En renting, valorar sobre la cuota mensual en lugar de sobre el valor del vehículo nuevo.
- Olvidar la reducción por vehículo eficiente.
- No practicar el ingreso a cuenta.
- Repercutir IVA por la cesión cuando es gratuita, después de la doctrina del Supremo.
- Aceptar sin más un recorte de la deducción del IVA por debajo del 50%, cuando la prueba corresponde a la Administración.
Preguntas frecuentes
Si el coche está a nombre de mi sociedad, ¿tengo que imputarme algo?
Sí, siempre que exista uso particular o disponibilidad para él. La puesta a disposición del vehículo constituye una retribución en especie que debe valorarse, imputarse en nómina y acompañarse del correspondiente ingreso a cuenta.
¿Cómo se calcula la parte de uso privado?
Según el criterio de la Agencia Tributaria, por disponibilidad: se comparan las horas de jornada laboral con las horas totales del año, de modo que fines de semana, festivos, vacaciones y horario fuera de jornada computan como tiempo disponible para fines particulares. No se calcula por kilómetros recorridos.
El coche está en renting. ¿Se valora sobre la cuota?
No. Cuando el vehículo no es propiedad de la empresa, la valoración se realiza aplicando el 20% sobre el valor de mercado que correspondería al vehículo si fuese nuevo, no sobre la cuota mensual del contrato.
¿Hay que repercutir IVA por ceder el coche a un empleado?
No, si la cesión es gratuita. El Tribunal Supremo fijó en 2024, siguiendo al Tribunal de Justicia de la Unión Europea, que la cesión no está sujeta cuando el empleado no realiza pago alguno, no ve minorada su retribución a cambio y el uso no está vinculado a la renuncia de otras ventajas.
¿Puede Hacienda bajarme del 50% la deducción del IVA?
Solo acreditándolo. La ley presume una afectación del 50% y, si la Administración sostiene un grado distinto, le corresponde probarlo. Así lo ha señalado el Tribunal Económico-Administrativo Central anulando regularizaciones basadas únicamente en el criterio de disponibilidad.
Soy administrador y no tengo convenio ni jornada. ¿Cómo calculo la disponibilidad?
Es el punto más discutible del esquema, porque el criterio administrativo se apoya en las horas de convenio colectivo, inexistentes para un administrador societario. Hay margen de argumentación, pero requiere construir y documentar un criterio propio antes de una comprobación, no durante.
¿Qué pasa si llevo años sin imputar nada?
La Administración puede regularizar los cuatro ejercicios no prescritos, con la sanción que corresponda por dejar de ingresar, que oscila entre el 50% y el 150% de las cantidades no ingresadas. Regularizar de forma voluntaria antes de un requerimiento cambia sustancialmente el escenario.
¿Tienes un coche a nombre de tu sociedad?
Calculamos la retribución en especie que te corresponde imputar, aplicamos la reducción por eficiencia si procede y construimos el criterio de disponibilidad con la documentación que lo sostenga. Y si llevas ejercicios sin imputar nada, planteamos la regularización antes de que llegue el requerimiento, que es donde está la diferencia.
Contenido informativo elaborado a partir de los artículos 42 y 43 de la Ley 35/2006 del IRPF y su Reglamento, el artículo 95 de la Ley 37/1992 del IVA, la nota de la Agencia Tributaria sobre vehículos de uso mixto cedidos a empleados, la sentencia del Tribunal de Justicia de la Unión Europea de 20 de enero de 2021 (asunto C-288/19) y la sentencia del Tribunal Supremo de 29 de enero de 2024. Actualizado en septiembre de 2026. No sustituye al análisis de un caso concreto.