
Lo esencial en 30 segundos
- Es una declaración informativa, no un impuesto. Presentarla no cuesta un euro de tributación.
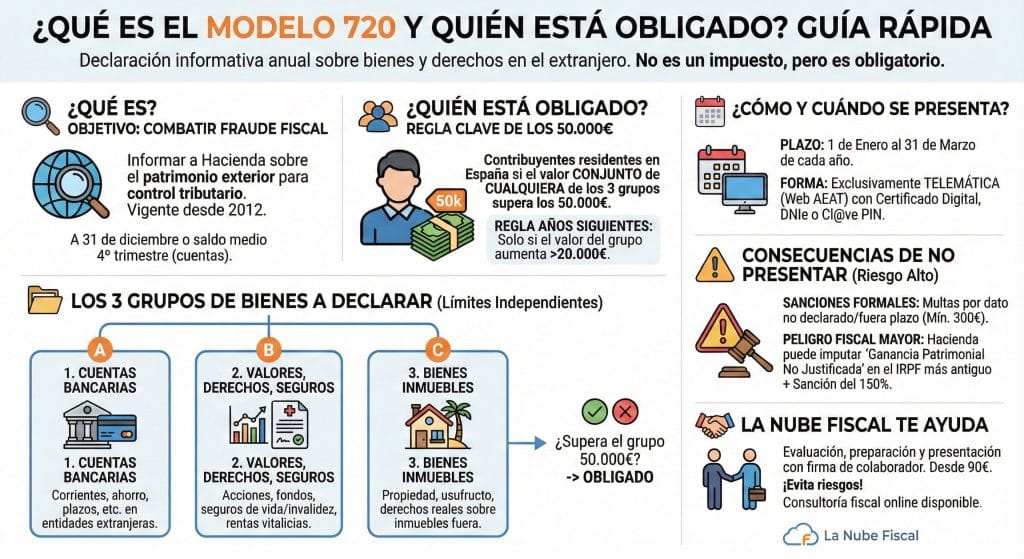
- Se presenta del 1 de enero al 31 de marzo, por la situación a 31 de diciembre del año anterior.
- Hay tres bloques independientes: cuentas, valores y seguros, e inmuebles. Cada uno tiene su propio umbral de 50.000 €.
- Las criptomonedas van por su lado, en el modelo 721, con el mismo umbral y el mismo plazo.
- El régimen sancionador del 150% y la imprescriptibilidad ya no existen. Los anuló el Tribunal de Justicia de la UE en 2022 y España los derogó ese mismo año.
El modelo 720 arrastra una fama que ya no se corresponde con la realidad. Durante diez años fue la obligación formal más temida del sistema tributario español, con sanciones que podían superar el valor de los bienes declarados. Eso se acabó en enero de 2022.
La obligación de informar sigue plenamente vigente, pero las consecuencias de no hacerlo son hoy las ordinarias de cualquier declaración informativa. Aquí tienes quién está obligado, qué se declara exactamente, cuándo hay que volver a presentarlo y qué pasa de verdad si no lo presentas.
Qué es y qué no es
El 720 es una declaración informativa sobre bienes y derechos situados en el extranjero. Le cuenta a Hacienda qué tienes fuera de España y dónde. No liquida nada, no genera cuota y no implica ningún pago.
Lo que sí hace es dar a la Administración un punto de partida para cruzar tu patrimonio exterior con lo que declaras en el IRPF, en el Impuesto sobre el Patrimonio y en el impuesto de las grandes fortunas. Presentar el 720 no te exime de declarar los rendimientos que generen esos bienes. Son obligaciones distintas y hay que cumplir las dos.
Quién está obligado
Los residentes fiscales en España, sean de la nacionalidad que sean. Esto incluye a muchos extranjeros que llevan pocos años viviendo aquí y desconocen por completo la obligación, que es de donde salen la mayoría de los sustos.
Y no solo los propietarios. La obligación alcanza a quien sea:
- Titular del bien o derecho.
- Titular real, aunque la titularidad formal esté en una sociedad interpuesta.
- Representante, autorizado o beneficiario.
- Cualquiera que ostente poder de disposición sobre el bien.
El caso del autorizado sorprende siempre. Si figuras como autorizado en la cuenta extranjera de un familiar o de una empresa y esa cuenta supera el umbral, tienes obligación de informar aunque el dinero no sea tuyo.
También están obligadas las personas jurídicas, los establecimientos permanentes en España de no residentes y las entidades sin personalidad jurídica como comunidades de bienes o herencias yacentes.
Impatriados acogidos al régimen del artículo 93 (la llamada ley Beckham). Es el punto más discutido y encontrarás opiniones contradictorias publicadas. El criterio más extendido es que, mientras se aplica el régimen especial y se tributa por las reglas del IRNR, no existe obligación de presentar el 720. Pero hay posiciones que sostienen lo contrario, apoyadas en que la obligación informativa es independiente del régimen de tributación. Si estás en esta situación, no lo des por resuelto leyendo un blog: es un caso que conviene analizar individualmente.
Los tres bloques y sus umbrales
Aquí está la clave que casi nadie entiende a la primera: no hay un umbral único de 50.000 €. Hay tres bloques independientes, cada uno con el suyo. Puedes tener 45.000 € en cuentas, 45.000 € en acciones y un apartamento de 45.000 €, sumar 135.000 € fuera de España y no tener ninguna obligación.
| Bloque | Qué incluye | Qué valor se toma |
|---|---|---|
| Cuentas en entidades financieras | Corrientes, de ahorro, imposiciones a plazo, cuentas de crédito y demás cuentas financieras | Saldo a 31 de diciembre y saldo medio del último trimestre |
| Valores, derechos, seguros y rentas | Acciones y participaciones, fondos de inversión, bonos y letras, seguros de vida o invalidez, rentas temporales o vitalicias | Valor a 31 de diciembre según las reglas del Impuesto sobre el Patrimonio |
| Inmuebles y derechos sobre inmuebles | Propiedad, usufructo, nuda propiedad, derecho de superficie, multipropiedad | Valor de adquisición |
Dentro de cada bloque sí se suma todo. Si en un bróker extranjero tienes acciones por 20.000 €, bonos por 15.000 € y fondos por 20.000 €, el bloque de valores son 55.000 € y hay obligación, aunque ninguna posición individual llegue al umbral.
En cuentas, basta con que uno de los dos valores supere el umbral. Si el saldo a 31 de diciembre es de 48.000 € pero el saldo medio del último trimestre fue de 52.000 €, hay obligación. Y al revés. Se miran los dos y con que uno pase, se declara.
Un detalle que ahorra discusiones: el límite se refiere al saldo total de la cuenta, sin prorratear por tu porcentaje de titularidad. En una cuenta compartida al 50% con un saldo de 60.000 €, ambos titulares están obligados a informar, aunque a cada uno le correspondan 30.000 €.
Cuándo hay que volver a presentarlo
Esta es, con diferencia, la duda que más nos llega. Una vez has presentado el 720 por primera vez, en los años siguientes solo vuelves a presentarlo si ocurre alguna de estas tres cosas:
- Un bloque que nunca habías declarado supera por primera vez los 50.000 €.
- Un bloque ya declarado aumenta en más de 20.000 € respecto de la última declaración presentada por ese bloque. Ojo: respecto de la última presentada, no respecto del año anterior.
- Has perdido la titularidad de algún bien o derecho que ya habías declarado: lo has vendido, cancelado, transmitido, o has dejado de ser autorizado.
El tercer supuesto es el que más se olvida y no tiene umbral. Si declaraste un depósito de 75.000 € en Italia y en marzo lo cancelaste, tienes que presentar el 720 del año siguiente para informar de esa extinción, aunque ya no te quede nada fuera de España.
Cuando vuelves a presentar, ¿declaras todo o solo lo nuevo? Se presenta el bloque completo, incluyendo los bienes que ya venías declarando y que se mantienen, identificados con la clave de origen que indica que ya fueron informados anteriormente. No es una declaración de diferencias.
Las criptomonedas van aparte: el modelo 721
Las monedas virtuales custodiadas en plataformas situadas fuera de España no entran en el 720. Tienen su propio modelo, el 721, en vigor desde el ejercicio 2023.
Funciona con la misma lógica: umbral de 50.000 € de valor conjunto a 31 de diciembre, mismo plazo de presentación, misma regla de los 20.000 € para los años sucesivos y misma obligación de informar la pérdida de titularidad. Y alcanza igualmente a titulares, beneficiarios, autorizados y a quien tenga poder de disposición.
Si tienes saldos en Binance, Kraken, Coinbase o cualquier plataforma sin establecimiento en España y superas el umbral, esa es tu obligación. Un mismo contribuyente puede tener que presentar los dos modelos.
Plazo y forma de presentación
Del 1 de enero al 31 de marzo, referido a la situación del año anterior. El 720 de 2026 informa de lo que tenías a 31 de diciembre de 2025.
Se presenta obligatoriamente por internet, en la sede electrónica de la Agencia Tributaria, con certificado electrónico, DNI electrónico o Cl@ve. No existe presentación en papel.
Si no tienes certificado y no quieres pelearte con el trámite, un asesor con firma de colaborador social puede presentarlo por ti.
Qué pasa si no lo presentas: lo que cambió en 2022
Aquí es donde sigue circulando información desfasada por medio internet, incluidas páginas de despachos que no la han actualizado.
El régimen que ya no existe
Hasta 2022, no declarar suponía tres cosas: una multa de 5.000 € por cada dato omitido con un mínimo de 10.000 €, una sanción proporcional del 150% de la cuota, y la consideración de los bienes como ganancia patrimonial no justificada imputable al ejercicio más antiguo no prescrito, lo que en la práctica equivalía a una imprescriptibilidad de hecho.
El Tribunal de Justicia de la Unión Europea, en sentencia de 27 de enero de 2022 (asunto C-788/19), declaró que todo ese régimen era contrario al Derecho de la Unión por vulnerar la libre circulación de capitales. España lo derogó expresamente mediante la Ley 5/2022, de 9 de marzo.
Si lees en algún sitio que el 720 lleva una multa del 150%, ese contenido está sin actualizar desde hace cuatro años.
El régimen que se aplica hoy
Los incumplimientos del 720 se sancionan ahora por el régimen general de las declaraciones informativas, artículos 198 y 199 de la Ley General Tributaria:
| Situación | Sanción |
|---|---|
| No presentar en plazo, con requerimiento previo de Hacienda | 20 € por dato, mínimo 300 € y máximo 20.000 € |
| Presentar fuera de plazo por iniciativa propia, sin requerimiento | La mitad: 10 € por dato, mínimo 150 € y máximo 10.000 € |
| Presentar de forma incompleta, inexacta o con datos falsos | 20 € por dato, mínimo 300 € |
Y la prescripción vuelve a ser la ordinaria: cuatro años. Los bienes no declarados ya no se imputan sin límite temporal.
La consecuencia práctica es importante y a veces se pierde de vista: si descubres que debías haberlo presentado y no lo hiciste, presentarlo por tu cuenta antes de que Hacienda te requiera reduce la sanción a la mitad. La diferencia entre adelantarse y esperar es literalmente el doble.
Esto no cubre las rentas. Una cosa es la sanción por la obligación informativa y otra el IRPF que no hayas pagado por los rendimientos de esos bienes. Si había intereses, dividendos o ganancias sin declarar, eso se regulariza aparte, con sus recargos e intereses, y ahí la prescripción de cuatro años corre por su cuenta.
Si te sancionaron con el régimen antiguo, puedes reclamar
Quien pagó en su día una sanción del 150% o una multa fija de 5.000 € por dato tiene vías para recuperar ese dinero, incluso con la sanción firme, porque la norma que las amparaba fue expulsada del ordenamiento.
Las vías habituales son la nulidad de pleno derecho y la reclamación de responsabilidad patrimonial del Estado legislador, cada una con sus plazos y sus requisitos. Si estuviste en esa situación, merece la pena revisarlo: hay resoluciones favorables y cantidades relevantes en juego.
Errores que vemos cada campaña
- Sumar los tres bloques para ver si se llega a 50.000 €. Son independientes.
- Prorratear por el porcentaje de titularidad al comprobar el umbral. No se prorratea.
- Olvidar el saldo medio del último trimestre y mirar solo el 31 de diciembre.
- No informar la cancelación de un bien declarado en años anteriores.
- Calcular el incremento de 20.000 € respecto del año anterior en lugar de respecto de la última declaración presentada.
- Dejar fuera las criptomonedas pensando que van en el 720. Van en el 721.
- Olvidar las cuentas en las que se figura solo como autorizado.
- Pensar que presentar el 720 ya cubre la declaración de las rentas en el IRPF.
Preguntas frecuentes
Abrí una cuenta en el extranjero en abril y la cerré en agosto. ¿Tengo que declararla?
Si nunca la habías declarado antes y a 31 de diciembre ya no existía, no hay obligación por esa cuenta. Distinto sería si la hubieses informado en un 720 anterior: entonces habría que declarar su extinción.
Superé los 50.000 € durante unos días a mitad de año. ¿Cuenta?
No. En cuentas, las referencias son el saldo a 31 de diciembre y el saldo medio del último trimestre. Un pico puntual en marzo o en julio no genera la obligación por sí solo. En valores, la referencia es el valor a 31 de diciembre.
Tengo 35.000 € en un bróker extranjero. ¿Declaro?
No, siempre que sea todo lo que tienes en ese bloque y no hayas presentado antes un 720 por valores. El umbral es de 50.000 € por bloque.
Compro y vendo acciones todo el año. ¿Influye el volumen de operaciones?
No. Lo que se mira es el valor a 31 de diciembre, no el movimiento del ejercicio. Otra cosa es el IRPF, donde sí hay que declarar cada ganancia o pérdida.
Presenté el año pasado y este año tengo menos. ¿Tengo que volver a presentar?
No, salvo que hayas perdido la titularidad de algo que declaraste. Si simplemente ha bajado el valor y no has vendido ni cancelado nada, no hay obligación.
Vendí el inmueble en el extranjero que venía declarando. ¿Qué hago?
Presentar el 720 del año siguiente informando de la extinción, con la fecha y el valor de transmisión. Y declarar la ganancia o pérdida en tu IRPF, que es una obligación distinta.
Soy extranjero y llevo dos años viviendo en España. ¿Me afecta?
Si eres residente fiscal en España, sí, con los mismos umbrales y plazos que cualquier otro contribuyente. Es la situación en la que más incumplimientos por desconocimiento nos encontramos.
¿Presentar el 720 me va a suponer pagar impuestos?
El 720 en sí no genera ninguna cuota. Lo que puede generar tributación son los rendimientos de esos bienes en el IRPF, o el propio patrimonio si superas los mínimos del Impuesto sobre el Patrimonio. Pero eso ocurre igual, declares el 720 o no.
¿Quieres que lo revisemos?
Evaluamos si estás obligado y por qué bloques, preparamos la declaración y la presentamos con nuestra firma de colaborador social. Si vienes de un incumplimiento de años anteriores, lo regularizamos antes de que llegue el requerimiento, que es donde está la diferencia. Honorarios desde 120 € según el número de registros.
Contenido informativo elaborado a partir de la disposición adicional decimoctava de la Ley General Tributaria, el Reglamento General de gestión e inspección, la Ley 5/2022 y la información de la Agencia Tributaria. No sustituye al análisis de un caso concreto.
Hola, abrí en abril 2024 una cuenta con un broker de CFD en UK, y la he cerrado esta semana en agosto del 2024, trayendo todo el capital y ganancias (+50.000) a mi banco Ing en España. Me podéis decir si es necesario rellenar el modelo 720 en enero de 2025?
han sido 4 meses dentro de año, sin coincidir tampoco con el último trimestre de2024.
En caso de ser necesario ¿me podéis ayudar vosotros a rellenarlo?
Muchas gracias.
Según indicas, tu cuenta con el broker en el Reino Unido fue abierta en abril de 2024 y cerrada en agosto de 2024. Además, has repatriado todo el capital y las ganancias a tu cuenta en España. Dado que a 31 de diciembre de 2024 no tienes activos en el extranjero, no estarías obligada a presentar el Modelo 720 en enero de 2025.
Sí que deberías declarar esas ganancias en la declaración de la renta, pudiendo deducir los impuestos pagados en UK según el convenio de doble imposición internacional.
Hola, mi situación es similar. Entiendo que la respuesta se refiere a ésto:
«Además, la obligación de informar se refiere al valor de los bienes o derechos a 31 de diciembre de cada año, o al valor medio del último trimestre del año, en el caso de las cuentas bancarias. Por tanto, aunque se hayan vendido o cancelado los bienes o derechos en el extranjero durante el año, si a 31 de diciembre se superaba el límite de valor, se debe presentar el Modelo 720.»
En mi caso, ingresé 50000 e y con las ganancias tengo un ligero sobrepase de esa cantidad, durante el último mes. Si mi saldo medio hasta diciembre está por debajo de los 50000, tendré que declararlo? dado que en algún momento ha superado esa cuantía.
Gracias, un saludo
Si el saldo medio del cuarto trimestre es inferior a 50.000€ y a 31/12 tampoco se supera esta cantidad, no sería obligatorio presentar el modelo 720.
Saludos.
Hola, En mi caso en 2024 abrí una cuenta en XTB en la que he ido comprando y vendiendo acciones pero siempre con un saldo medio total en la cuenta de unos 10.000€, a 31.12.24 tenía un saldo de 12.000€, mi duda es si todas las compras y ventas que he hecho durante el año van a influir en que tenga que presentarla, o simplemente por haber tenido un saldo final en acciones inferior a 50.000€ no tengo que presentarla.
Muchas gracias.
Hola
En tu caso, no tendrías que presentar el Modelo 720, ya que la obligación de informar sobre valores depositados en el extranjero aplica únicamente cuando el valor conjunto supera los 50.000 euros al final del año o en cualquier momento del ejercicio.
Además, las compras y ventas realizadas durante el año no afectan a esta obligación, ya que el criterio es el saldo o valor de las inversiones a 31 de diciembre o el valor más alto durante el ejercicio. Si el saldo final fue de 12.000 euros y no superaste los 50.000 euros en ningún momento del año, no hay obligación de declarar.
Sí que deberás incorporar las operaciones en la declaración de la renta.
Hola,
Tengo 49.000€ repartidos en 3 depósitos en el extranjero, y el 19 de enero de 2026 cuando me vence uno de esos depósitos de 21.000€, me voy a juntar con más de 50.000€ en el extranjero, exactamente 50.500€.
Pensaba retirar el dinero al día siguiente del vencimiento para estar poco tiempo sobrepasando los 50.000€ y así no realizar el modelo 720.
¿Habría algún problema en rebasar esa cantidad varios días? Yo entiendo que no, porque he leído que debes realizar el modelo 720 si superas 50.000€ por la suma de los saldos a 31 de diciembre, o el saldo medio del último trimestre, por lo que si mi plazo vence en enero y yo saco el dinero al día siguiente, ya no tendría esa cantidad a 31 de diciembre ni en el saldo medio del último trimestre.
Tengo la duda de si tengo que hacer el modelo 720 obligatoriamente o no.
Un saludo y gracias
En tu caso, tu interpretación de las obligaciones relacionadas con el Modelo 720 es correcta en gran parte. A continuación te detallo los puntos clave que debes considerar:
Obligación de presentar el Modelo 720: Según la normativa, están obligados a presentar el Modelo 720 los contribuyentes residentes en España que tengan bienes o derechos situados en el extranjero si estos superan ciertos límites, como los 50.000 euros, a 31 de diciembre de un año determinado.
Límite de los 50.000 euros:
Este límite se aplica al saldo conjunto a 31 de diciembre o al saldo medio del último trimestre del año en cada una de las categorías de bienes y derechos en el extranjero (cuentas bancarias, valores, seguros y rentas, o bienes inmuebles).
Tu caso específico:
Si el depósito que vence en enero de 2026 se retira al día siguiente y ya no tienes esa cantidad en cuentas en el extranjero al 31 de diciembre de 2026, no tendrías obligación de declarar.
La clave está en que el saldo total a 31 de diciembre de 2026 no debe superar los 50.000 euros, ni el saldo medio del último trimestre de ese año debe hacerlo.
Breve superación del límite:
Superar temporalmente el límite de los 50.000 euros durante unos días, como en tu caso, no genera la obligación de presentar el Modelo 720, siempre y cuando al final del año (31 de diciembre) o el saldo medio del trimestre no superen dicho umbral.
Por lo tanto, según la información que proporcionas y la normativa aplicable, no sería obligatorio que presentes el Modelo 720 si retiras el dinero el día siguiente del vencimiento y aseguras que los saldos cumplan con los límites a las fechas clave.
Saludos.
Hola, soy italiano residente en Madrid, he vendido por 75mil € en el 2024 un pequeño inmueble en Italia heredado en 2016 con valor catastral de 46 mil €. En mi modelos 720 anteriores siempre he declarado un valor real de 72 mil € llevado posteriormente en la declaración de la renta a efecto de calculo irpf.
En este 2025 tengo que presentar el 720 para reflejar la venta del 2024 ¿? Si es así puedo mantener ese valor real declarado como valor de adquisición para generar menor plusvalía o tengo que poner el valor catastral tan bajo, teniendo en cuenta la posterior declaración IRPF donde me gravarían mucho más¿?
Espero haberme explicado suficientemente.
Gracias y saludos
Sí, debes presentar el Modelo 720 en 2025 para reflejar la venta del inmueble que habías declarado previamente. Si has dejado de ser titular del bien, tienes la obligación de informar sobre la pérdida de titularidad.
Para el Modelo 720, el valor de adquisición de un inmueble heredado debe ser el valor real del bien en el momento de su adquisición. En tu caso, ya venías declarando un valor de 72.000 € en el Modelo 720. No es obligatorio modificarlo ahora, aunque si en la herencia el valor oficial fue de 46.000 €, Hacienda podría solicitar justificación de la valoración real utilizada.
El cálculo de la ganancia patrimonial en el IRPF (Declaración de la Renta) se basa en la diferencia entre el precio de venta y el valor de adquisición, incluyendo impuestos y gastos asociados a la compra. Si en la declaración de la renta utilizas un valor de adquisición más alto (72.000 € en lugar de 46.000 €), la ganancia patrimonial será menor y pagarás menos impuestos.
Es recomendable mantener coherencia entre el valor declarado en el Modelo 720 y el valor que se declare en el IRPF, pero siempre justificando cualquier diferencia con documentos oficiales (valor de la herencia, tasaciones, etc.).
Buenas, le expongo mi caso:
El año pasado tenia cuatro depósitos en Italia por valor de 100.000 euros, motivo por el que realice el modelo 720.
Este año, esos depósitos han vencido, he retirado los intereses y he vuelto a invertir los 100.000 euros.
Además he enviado a una cuenta de ahorro alemán 50000 euros.
Entiendo que debo de presentar el modelo 720 ya que he incrementado mas de 20.000 euros el dinero en el extranjero.
En la declaración debo de informar sobre los 100.000 euros que ya había declarado el año pasado o solo informar de los 50.000 de este año?.
Gracias.
Según la normativa del Modelo 720, una vez presentada esta declaración informativa en ejercicios anteriores, solo es necesario volver a presentarla cuando se produzca un incremento del límite conjunto establecido para cada bloque de información superior a 20.000 euros respecto de la última declaración presentada.
En tu caso, dado que has incrementado tu saldo en cuentas en el extranjero en más de 20.000 euros (al haber añadido 50.000 euros en una cuenta en Alemania), sí tienes obligación de presentar nuevamente el Modelo 720.
En cuanto a la información a incluir en la declaración:
Debes informar sobre la nueva cuenta en Alemania con los 50.000 euros.
También debes incluir los depósitos en Italia si han cambiado significativamente en términos de saldo o si han sido cancelados y abiertos nuevamente en otras condiciones.
Si los depósitos en Italia no han cambiado (más allá de la simple reinversión de los mismos fondos sin variación en el saldo total), en principio no sería necesario volver a informarlos, salvo que hayan sido cancelados y abiertos nuevos depósitos.
Tu declaración debe incluir los 50.000 euros en Alemania y, dependiendo de si los depósitos en Italia han sufrido modificaciones sustanciales (cancelación y reapertura en condiciones distintas), podrías necesitar incluirlos también.
Tengo que completar el 720 si he invertido 35.000 euros en Trade Republic
Gracias
Hola.
Debes presentar el Modelo 720 si el valor total de tus bienes en el extranjero supera los 50.000 euros en alguna de estas categorías:
Cuentas en entidades financieras situadas en el extranjero.
Valores, derechos, seguros y rentas depositados, gestionados u obtenidos en el extranjero.
Bienes inmuebles y derechos sobre bienes inmuebles situados en el extranjero.
Dado que tu inversión en Trade Republic es de 35.000 euros, por sí sola no alcanza el umbral de 50.000 euros, por lo que no tendrías que presentar el Modelo 720
Hola. El año pasado hice el 720. Para este año he cancelado varias posiciones, lo cual me obliga a hacerlo, de nuevo. Pero tengo que reflejar las posiciones que mantengo del pasado año o solo reflejo las cancelaciones??. Y una operación abierta y cerrada durante este año, la incorporo??
Gracias
Si el año pasado presentaste el Modelo 720, este año solo estarás obligado a presentarlo si se da alguna de las siguientes situaciones:
1. Has cancelado o vendido posiciones declaradas previamente. Debes reflejar estas cancelaciones en el modelo 720.
2. El valor conjunto de los bienes y derechos ya declarados ha aumentado en más de 20.000 euros respecto a la última declaración presentada.
¿Debes reflejar las posiciones que mantienes del año pasado?
Sí, habría que declararlas con el Origen del bien o derecho M, que indica que el valor ya ha sido declarado previamente.
¿Y las operaciones abiertas y cerradas en el mismo año?
Si una inversión ha sido comprada y vendida dentro del mismo año, no es necesario incluirla en el Modelo 720, ya que solo se declaran posiciones mantenidas a 31 de diciembre.
Hola, a ver si podéis aclarar también mi duda: en 2022 abrí un depósito en Italia por 75000 eur, a un plazo de 18 meses, y lo informé en el 720 del 2023.
Ese depósito venció en marzo de 2024, y la cuenta quedó cerrada y el importe repatriado en su totalidad.
Posteriormente en agosto de 2024 contraté otro depósito de 49000 en Francia, a un plazo de 3 meses, e igualmente al llegar el vencimiento en noviembre de 2024 la cuenta quedó cerrada y el importe repatriado en su totalidad.
Entiendo que el de 49000 al no llegar al límite mínimo y estar extinguido al 31 de diciembre no debo informarlo, pero me queda la duda de si debo presentar el 720 en 2025 para informar del cierre/extinción del depósito de 75000?
Muchas gracias
En tu caso, en la declaración del Modelo 720 del 2024 (correspondiente a la situación a 31 de diciembre de 2024), solo debes declarar la cancelación del depósito de 75.000 euros en Italia, ya que lo informaste en la declaración de 2023 y ahora ha sido cerrado.
Cuando informaste sobre el depósito en Italia en el Modelo 720 del 2023, adquiriste la obligación de comunicar su cancelación en la siguiente declaración cuando dicha cancelación ocurriera.
Dado que el depósito se cerró en marzo de 2024, este hecho debe reflejarse en el Modelo 720 de 2025.
¿Debes declarar el depósito en Francia de 49.000 euros?
No, porque: no supera el umbral de 50.000 euros. No existía a 31 de diciembre de 2024, ya que fue cancelado en noviembre.
Conclusión
✅ Sí debes presentar el 720 en 2025 para reflejar la cancelación del depósito en Italia.
❌ No necesitas informar sobre el depósito en Francia, ya que no supera el umbral y no existía al final del año.
buenos dias,
tengo una duda.
Tengo dinero en un broker extranjero , en acciones, bonos , letras y fondos comunes de inversión. En total pasan los 50000 euros al 31/12/2024 , pero cada una no.
tengo que presentar igual el formulario informativo 720?
muchas gracias
La obligación se activa cuando el valor conjunto de los bienes en alguna de las siguientes categorías supera los 50.000 euros a 31 de diciembre del año correspondiente:
1. Cuentas en entidades financieras situadas en el extranjero.
2. Valores, derechos, seguros y rentas depositados, gestionados u obtenidos en el extranjero.
3. Bienes inmuebles y derechos sobre bienes inmuebles situados en el extranjero.
En tu caso, mencionas que posees inversiones en acciones, bonos, letras y fondos comunes de inversión a través de un bróker extranjero, y que el valor total de estas inversiones supera los 50.000 euros al 31/12/2024, aunque individualmente no alcanzan esa cifra. Es importante destacar que, para determinar la obligación de presentar el Modelo 720, se considera el valor conjunto de los bienes dentro de cada categoría. Por lo tanto, si la suma total de tus inversiones en valores (acciones, bonos, letras y fondos) supera los 50.000 euros, estás obligado a presentar el Modelo 720, independientemente de que cada inversión individual no alcance ese importe.
Hola. Presenté la 720 para el ejercicio 2021, en la que declaré valores y unas cuentas bancarias. No tuve la obligación de presentarla para los ejercicios 2022 ni 2023. Para el ejercicio 2024, el importe en valores ha aumentado en más de 20.000 euros desde 2021, por lo que tengo la obligación de declararlo de nuevo. En cuanto a las cuentas bancarias, he abierto dos cuentas adicionales en 2024, pero el importe total de todas las cuentas bancarias ha disminuido desde la última declaración. Mi duda es la siguiente: en el formulario 720 para 2024 además de declarar el cambio en valores, ¿tengo que declarar de nuevo las cuentas bancarias? Muchas gracias, Adrian
Hola, Adrián
Una vez presentada la declaración por primera vez, solo es obligatorio volver a presentarla en ejercicios posteriores si el valor de cualquiera de estos bloques experimenta un incremento superior a 20.000 euros respecto a la última declaración presentada
En tu caso específico, mencionas que:
-Valores: El importe ha aumentado en más de 20.000 euros desde 2021, lo que te obliga a declarar nuevamente este bloque en el Modelo 720 correspondiente al ejercicio 2024.
-Cuentas bancarias: Aunque has abierto dos cuentas adicionales en 2024, el importe total de todas las cuentas bancarias ha disminuido desde la última declaración y no supera el límite de 50.000 euros.
Dado que el valor conjunto de tus cuentas bancarias en el extranjero no supera los 50.000 euros y no ha habido un incremento de más de 20.000 euros respecto a la última declaración, no estás obligado a declarar nuevamente las cuentas bancarias en el Modelo 720 del ejercicio 2024.
Por lo tanto, en el Modelo 720 correspondiente al ejercicio 2024, deberás declarar únicamente el incremento en el valor de tus inversiones (valores), sin necesidad de incluir las cuentas bancarias.
Hola,
el año pasado presenté el modelo 720 porque tenia mas de 50000 euros en acciones, pero este año no los supero ni a 31 de Diciembre ni en el ultimo trimestre, tengo que presentar el modelo 720? muchas gracias y saludos
Dependería de si se cumplen algunas de las casuísticas de la normativa indica que solo hay que volver a presentar el modelo si:
-Se superan los 50.000 € por primera vez (tu caso del año pasado).
-Se produce un incremento superior a 20.000 € respecto a la última declaración presentada en cualquiera de los tres bloques de bienes (según indicas no es el caso).
-Se ha perdido la titularidad o se ha cancelado alguno de los bienes declarados anteriormente. Si has vendido activos declarados previamente sí entrarías en la obligación.
Saludos.